Nach dem Rückgang in den Jahren 2023 und 2024 zogen die Preise für Wohnimmobilien 2025 wieder leicht an. Auch die Leistbarkeit von Wohnimmobilien, also das Verhältnis der Nettoeinkommen zu den Immobilienpreisen in Österreich, verbesserte sich 2025 durch den Anstieg der Nettoeinkommen um über 3,5 Prozent trotz der um 2,6 Prozent gestiegenen Wohnimmobilienpreise das dritte Jahr in Folge. Im längerfristigen Vergleich jedoch verschlechterte sich die Leistbarkeit um ein Fünftel. Das sind die Ergebnisse einer Analyse der UniCredit Bank Austria. Demnach empfindet nur rund ein Viertel der Bevölkerung Wohneigentum derzeit als gut erschwinglich.
Dennoch kommt das Bankinstitut in der im August 2026 vom Markt- und Meinungsforschungsinstitut IFDD durchgeführten Studie zu dem Ergebnis, dass die Nachfrage nach Wohnbaufinanzierungen wieder deutlich anzieht. So stieg in der UniCredit Bank Austria laut deren Privatkundenvorständin Daniela Barco das Volumen bei Wohnbaufinanzierungen im ersten Halbjahr 2026 deutlich; im zweiten Quartal gegenüber dem ersten um rund 32 Prozent. „Heuer konnten bisher insgesamt rund 3.000 Neukunden in diesem Bereich gewonnen werden. Branchenweit wurden im ersten Halbjahr 2026 monatlich neue Wohnbaukredite an private Haushalte im Volumen von rund 1,6 Milliarden Euro vergeben – ein Plus von etwa 20 Prozent gegenüber dem ersten Halbjahr 2025 und fast eine Verdoppelung gegenüber 2024 (+85 Prozent)“, sagt Barco. Und: „Wir gehen davon aus, dass dieses Volumen von 16,8 Milliarden Euro im Jahr 2025 auf heuer fast 19 Milliarden Euro weiter steigen wird.“
Keine Verabschiedung von Eigentum
Besonders bemerkenswert ist der Optimismus der jungen Generation. Im Gegensatz zu der Erzählung, dass sich junge Menschen vom Eigentum verabschiedet hätten, gehen demnach 68 Prozent der 16- bis 29-Jährigen davon aus, im Laufe ihres Lebens Eigentum erwerben zu können. „Damit“, so Barco, „lebt der Wunsch nach dem Eigenheim auch bei der jüngeren Generation weiter, bei der in den vergangenen Jahren oft über sinkende Chancen diskutiert wurde. Menschen denken heute sehr bewusst über Wohneigentum nach.“
Wobei die Gründe für das hohe Interesse an Wohneigentum laut besagter Studie vor allem in der Sicherheit und Vorsorge liegen. Die Befragten verbinden Eigentum insbesondere mit Unabhängigkeit und Gestaltungsfreiheit (50 Prozent), dem Schutz vor steigenden Mietkosten (46 Prozent) sowie der Absicherung im Alter (37 Prozent). Status und Prestige spielen dagegen nur eine untergeordnete Rolle. Wohneigentum wird damit weniger als Symbol des Erfolgs, sondern vielmehr als langfristige Lebens- und Vorsorgeentscheidung verstanden.
Geopolitische Unsicherheiten
Auch Kurt Krystof, der die Leitung bei wohn² Wien der Erste Bank innehat, beobachtet „weiterhin ein grundsätzlich hohes Interesse an Wohnfinanzierungen“, auch wenn sich dieses aufgrund der angespannten Leistbarkeit nicht vollständig im abgeschlossenen Neugeschäft widerspiegle. Vor allem im ersten Halbjahr 2026 sei die Nachfrage durch mehrere Faktoren unterstützt worden: „Dazu zählten das Auslaufen der temporären Gebührenbefreiung mit 30. Juni, die geringere Zahl fertiggestellter Neubauwohnungen und die steigenden Mieten.“
Ob sich diese Entwicklung in gleicher Stärke fortsetze, hänge jedoch wesentlich von den wirtschaftlichen Rahmenbedingungen ab. Geopolitische Unsicherheiten, höhere Energiepreise, eine mögliche Rückkehr steigender Zinsen sowie die weitere Inflationsentwicklung könnten den Immobilienmarkt und die finanziellen Spielräume der Haushalte beeinflussen. „Umso wichtiger sind eine persönliche Beratung, eine realistische Betrachtung der langfristigen Leistbarkeit, maßgeschneiderte Finanzierungslösungen und die umfassende Einbindung verfügbarer Förderungen. So können wir unsere Kunden dabei unterstützen, ihren Wohnwunsch auf einer nachhaltigen finanziellen Basis zu verwirklichen“, erläutert Krystof.
Die Raiffeisen Stadtbank Wien verzeichnet ebenfalls eine anziehende Nachfrage nach privaten Immobilienfinanzierungen und finanzierte im laufenden Jahr insgesamt rund 238 Millionen Euro (Stand: 30. September 2026). Damit stieg das Wohnbaukreditvolumen um rund drei Prozent gegenüber dem Vorjahr. Christiane Flehberger, Vorstandsdirektorin für Privatkunden und KMUs der Raiffeisenlandesbank NÖ-Wien, erläutert: „Wohnimmobilien bleiben für viele Menschen eine attraktive Form der Vermögensbildung. Für 2027 rechnen wir mit einer moderaten Fortsetzung der positiven Entwicklung. Der weiterhin hohe Bedarf an Wohnraum sollte die Nachfrage stützen.“ Eine Herausforderung blieben jedoch die nach wie vor hohen Baukosten.
Bauträgerfinanzierung unverändert problematisch
Die UniCredit Bank Austria bietet übrigens mit der am Austria Campus in Wien eröffneten „MyHome Spezialfiliale für Bau- und Wohnfinanzierung“ seit kurzem ein Rundumservice nach dem One-Stop-Shop-Prinzip. Die Kunden werden hier von der Immobiliensuche bis zur Unterzeichnung des Kreditvertrags begleitet. Es stehen Maklerspezialisten des Partners PlanetHome zur Verfügung, um die passende Immobilie zu suchen, Marktpreise zu vergleichen und Besichtigungstermine zu koordinieren. Davor wird auf Wunsch eine Bedarfsanalyse gemacht, Standortwünsche definiert und die Objektart festgelegt. Welche Immobilie möchte ich? Welche Immobilie passt zu mir? Was ist ein Must-have, was ein Nice-to-have? Diese Fragen werden gemeinsam mit Experten beantwortet. Auch beim Verkauf eines bestehenden Objekts wird beraten und unterstützt. „Die Ergebnisse unserer Wohnstudie waren für uns eine wichtige Bestätigung. Mit MyHome schaffen wir ein Angebot, das konsequent aus Sicht der Kundinnen und Kunden entwickelt wurde. Unser Ziel ist es, den Weg zum Eigenheim einfacher, transparenter und erfolgreicher zu machen“, erklärt Ivan Vlaho, CEO der UniCredit Bank Austria.
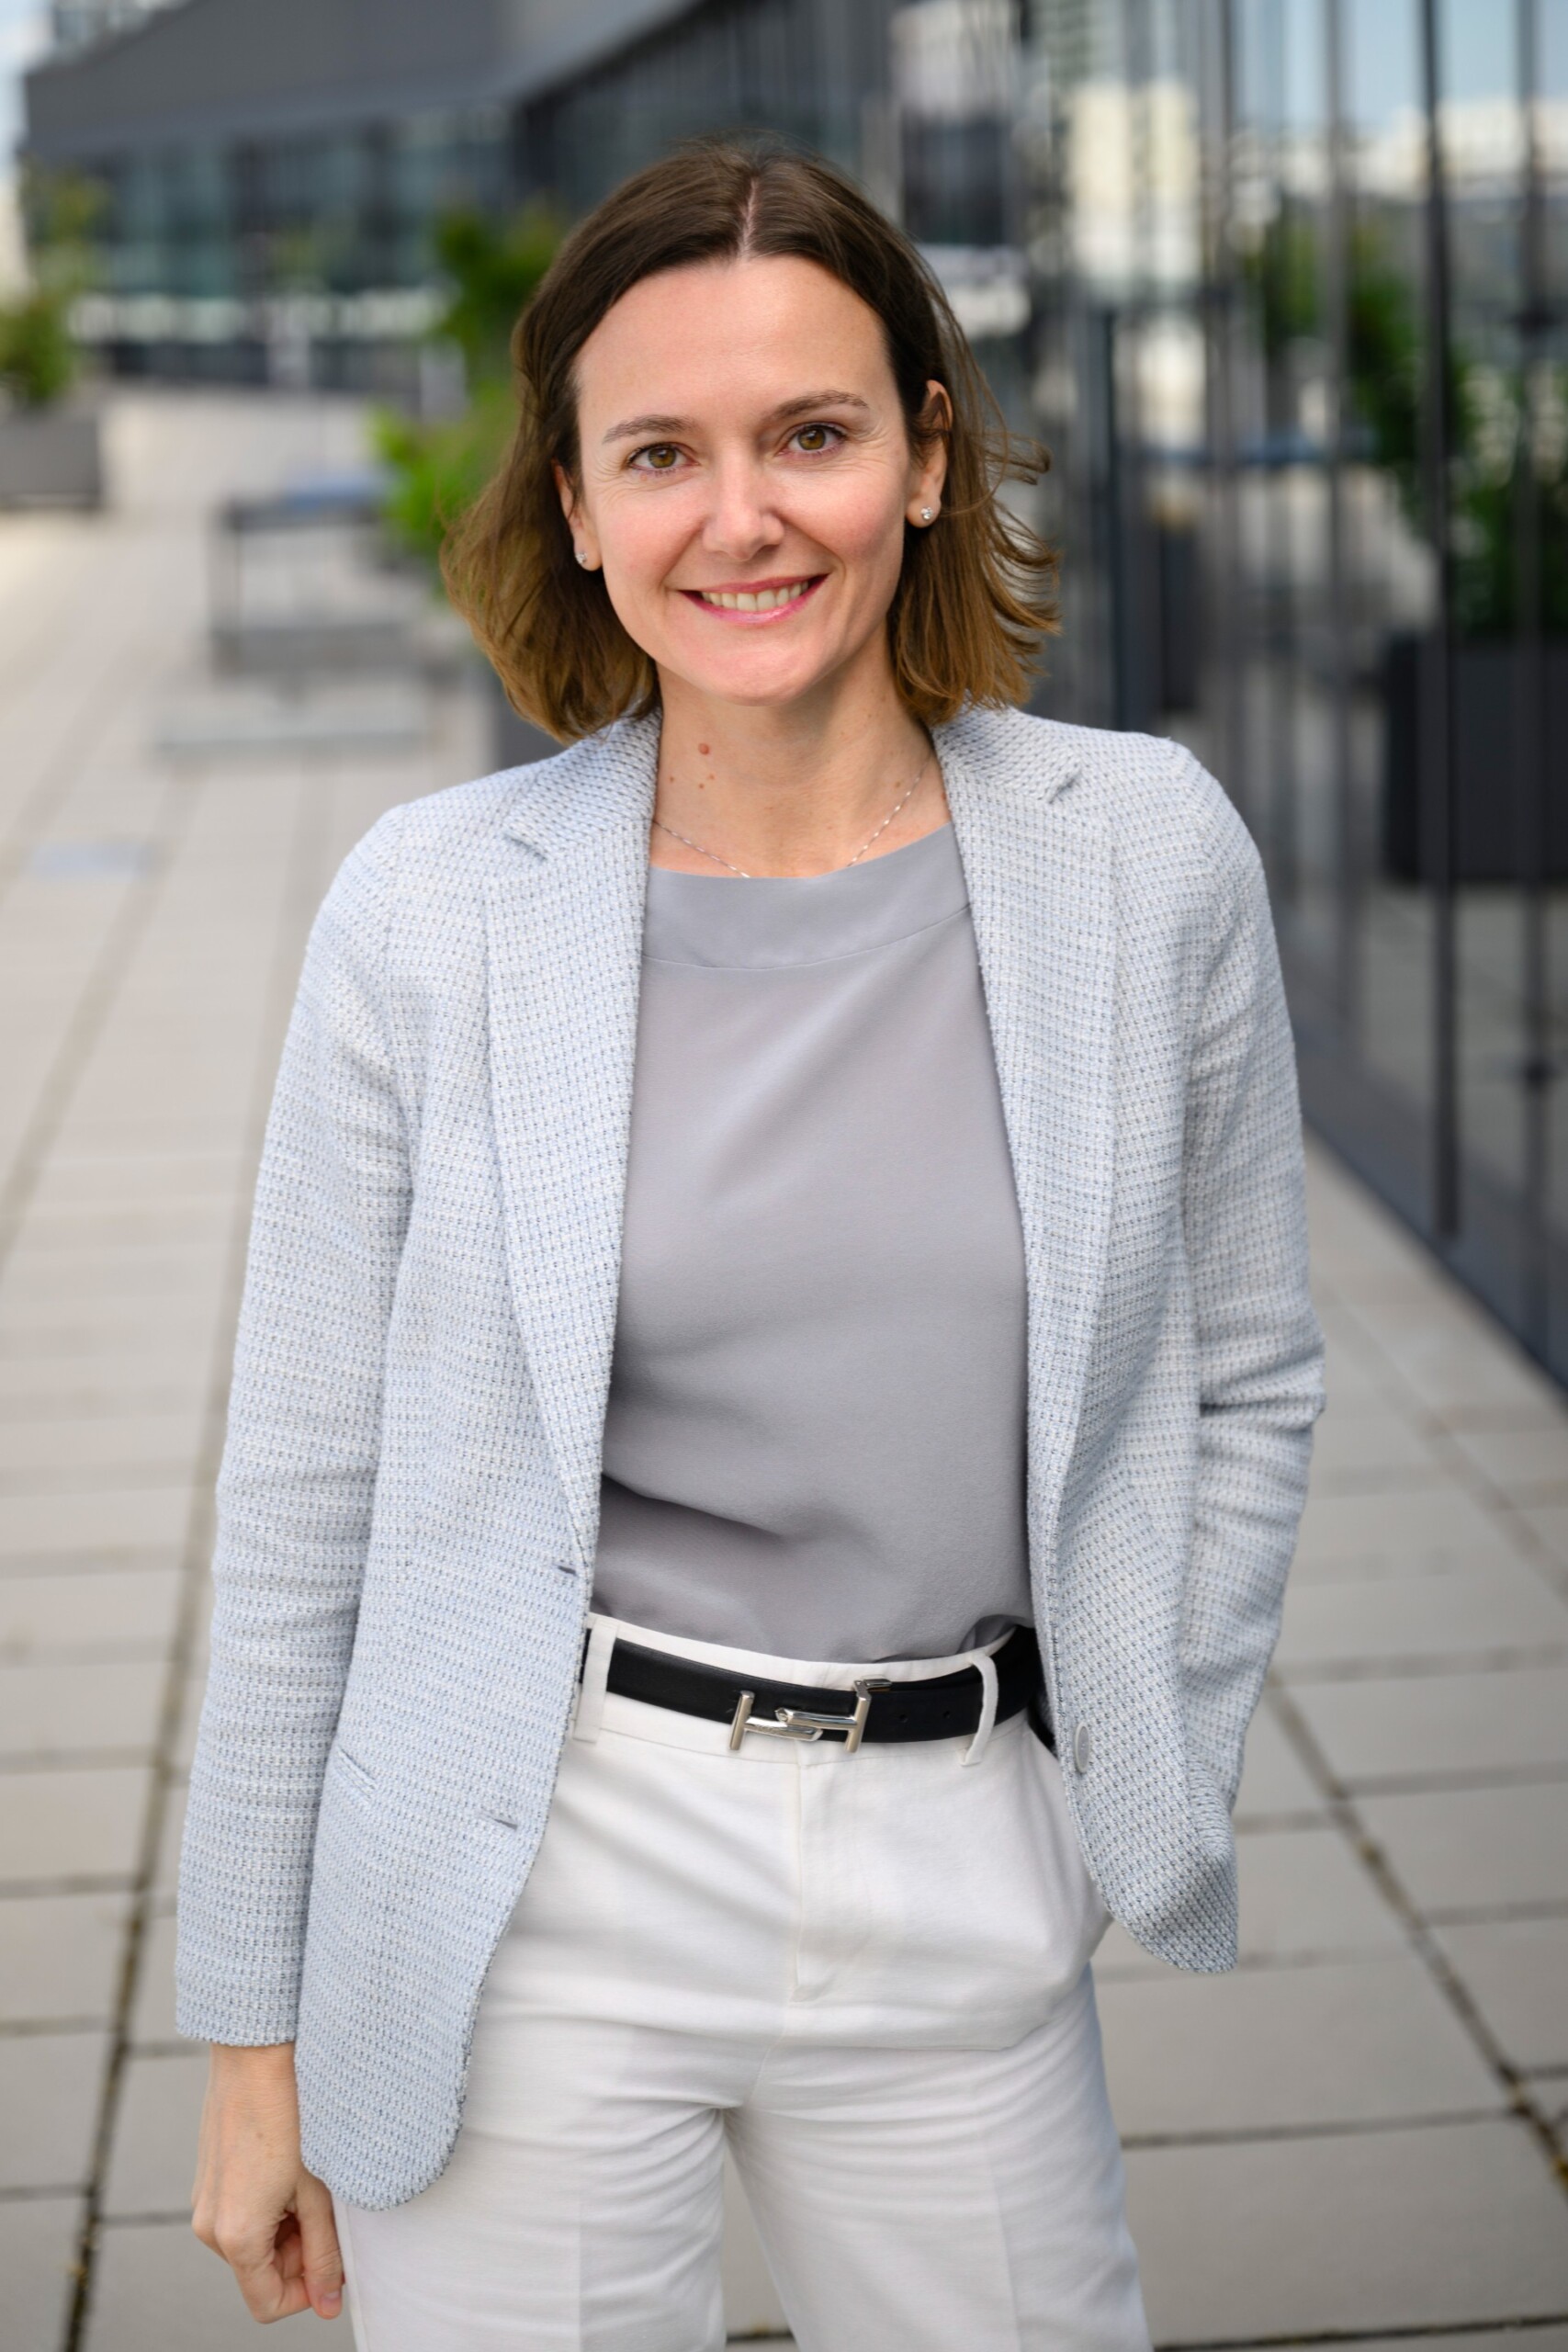
Daniela Barco, Privatkundenvorständin der UniCredit Bank Austria
Branchenweit wurden im ersten Halbjahr 2026 monatlich neue Wohnbaukredite an private Haushalte im Volumen von rund 1,6 Milliarden Euro vergeben; ein Plus von etwa zwanzig Prozent gegenüber dem ersten Halbjahr 2025 und fast eine Verdoppelung gegenüber 2024.
Der Weg zur gewerblichen Bauträgerfinanzierung hingegen bleibt weiterhin alles andere als ein einfacher. Die Unternehmen sind mit laufenden Anpassungen an stets restriktivere Rahmenbedingungen für die Finanzierung von Immobilienprojekten konfrontiert. Der steigende Prüfungsaufwand in den letzten Jahren beziehungsweise eine Regulatorik, die einen nie dagewesenen Aufwand an Überprüfungen, Bewertungen sowie Analysen verursacht, sind die Krux. ■