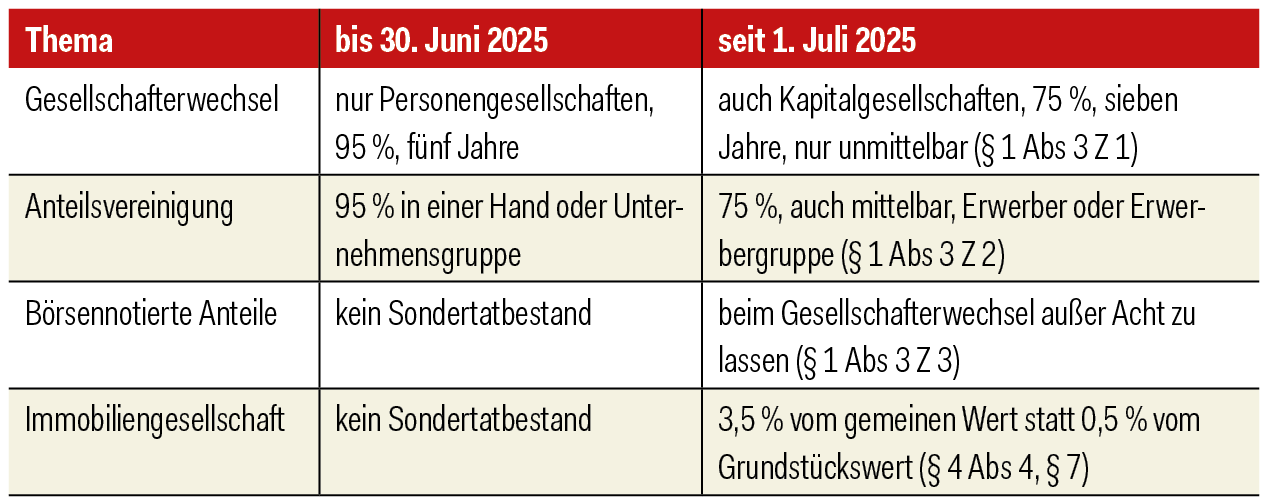
Seit 1. Juli 2025 ist der Share Deal (wie regelmäßig in der Vergangenheit) kein grunderwerbsteuerliches Schlupfloch mehr. Eineinhalb Jahre später zeigt sich, dass die steuerliche Gleichstellung mit dem Asset-Deal zwar weitgehend erreicht, die Rechtsunsicherheit aber gestiegen ist. Die wichtigsten Neuerungen auf einen Blick:
- Schon ab 75 Prozent der Anteile fällt Grunderwerbsteuer an. Beobachtet wird sieben Jahre lang.
- Bei Immobiliengesellschaften beträgt sie 3,5 Prozent vom Verkehrswert; so viel wie beim Asset-Deal, dem „direkten Immobilien-Kauf“.
- Die Zwerganteilstruktur (94,9 % / 5,1 %) funktioniert nicht mehr.
- Umstrukturierungen gegen Anteile sind nach einem jüngeren EuGH-Urteil zwar steuerfrei, der Kauf gegen Geld allerdings nicht.
Was war, was ist
Früher war die Transaktionspraxis einfacher. Die Grunderwerbsteuer fiel beim Share Deal (also dem Kauf von Anteilen an einer Gesellschaft) erst dann an, wenn ein Käufer mindestens 95 Prozent der Anteile erwarb. Und selbst dann nur in Höhe von 0,5 Prozent vom Grundstückswert. Wer 94,9 Prozent kaufte und den Rest bei einem Dritten, einem Treuhänder, „parkte“, zahlte nichts – und sparte sich überdies die gerichtliche Eintragungsgebühr für das Eigentum in Höhe von 1,1 Prozent.
Mit dem Budgetbegleitgesetz 2025 (BGBl I 2025/25) ist das Geschichte. Erklärtes Ziel des Gesetzgebers war es, dass Share Deals steuerlich wie der „direkte Immobilien-Kauf“ behandelt werden sollen. Die neuen Regeln gelten, wenn die Steuerschuld nach dem 30. Juni 2025 entsteht. Das Abgabenänderungsgesetz 2025 (BGBl I 2025/97) schärfte aber auch bei der Frage nach, wer die Steuer schuldet.
Die neuen Regeln im Überblick
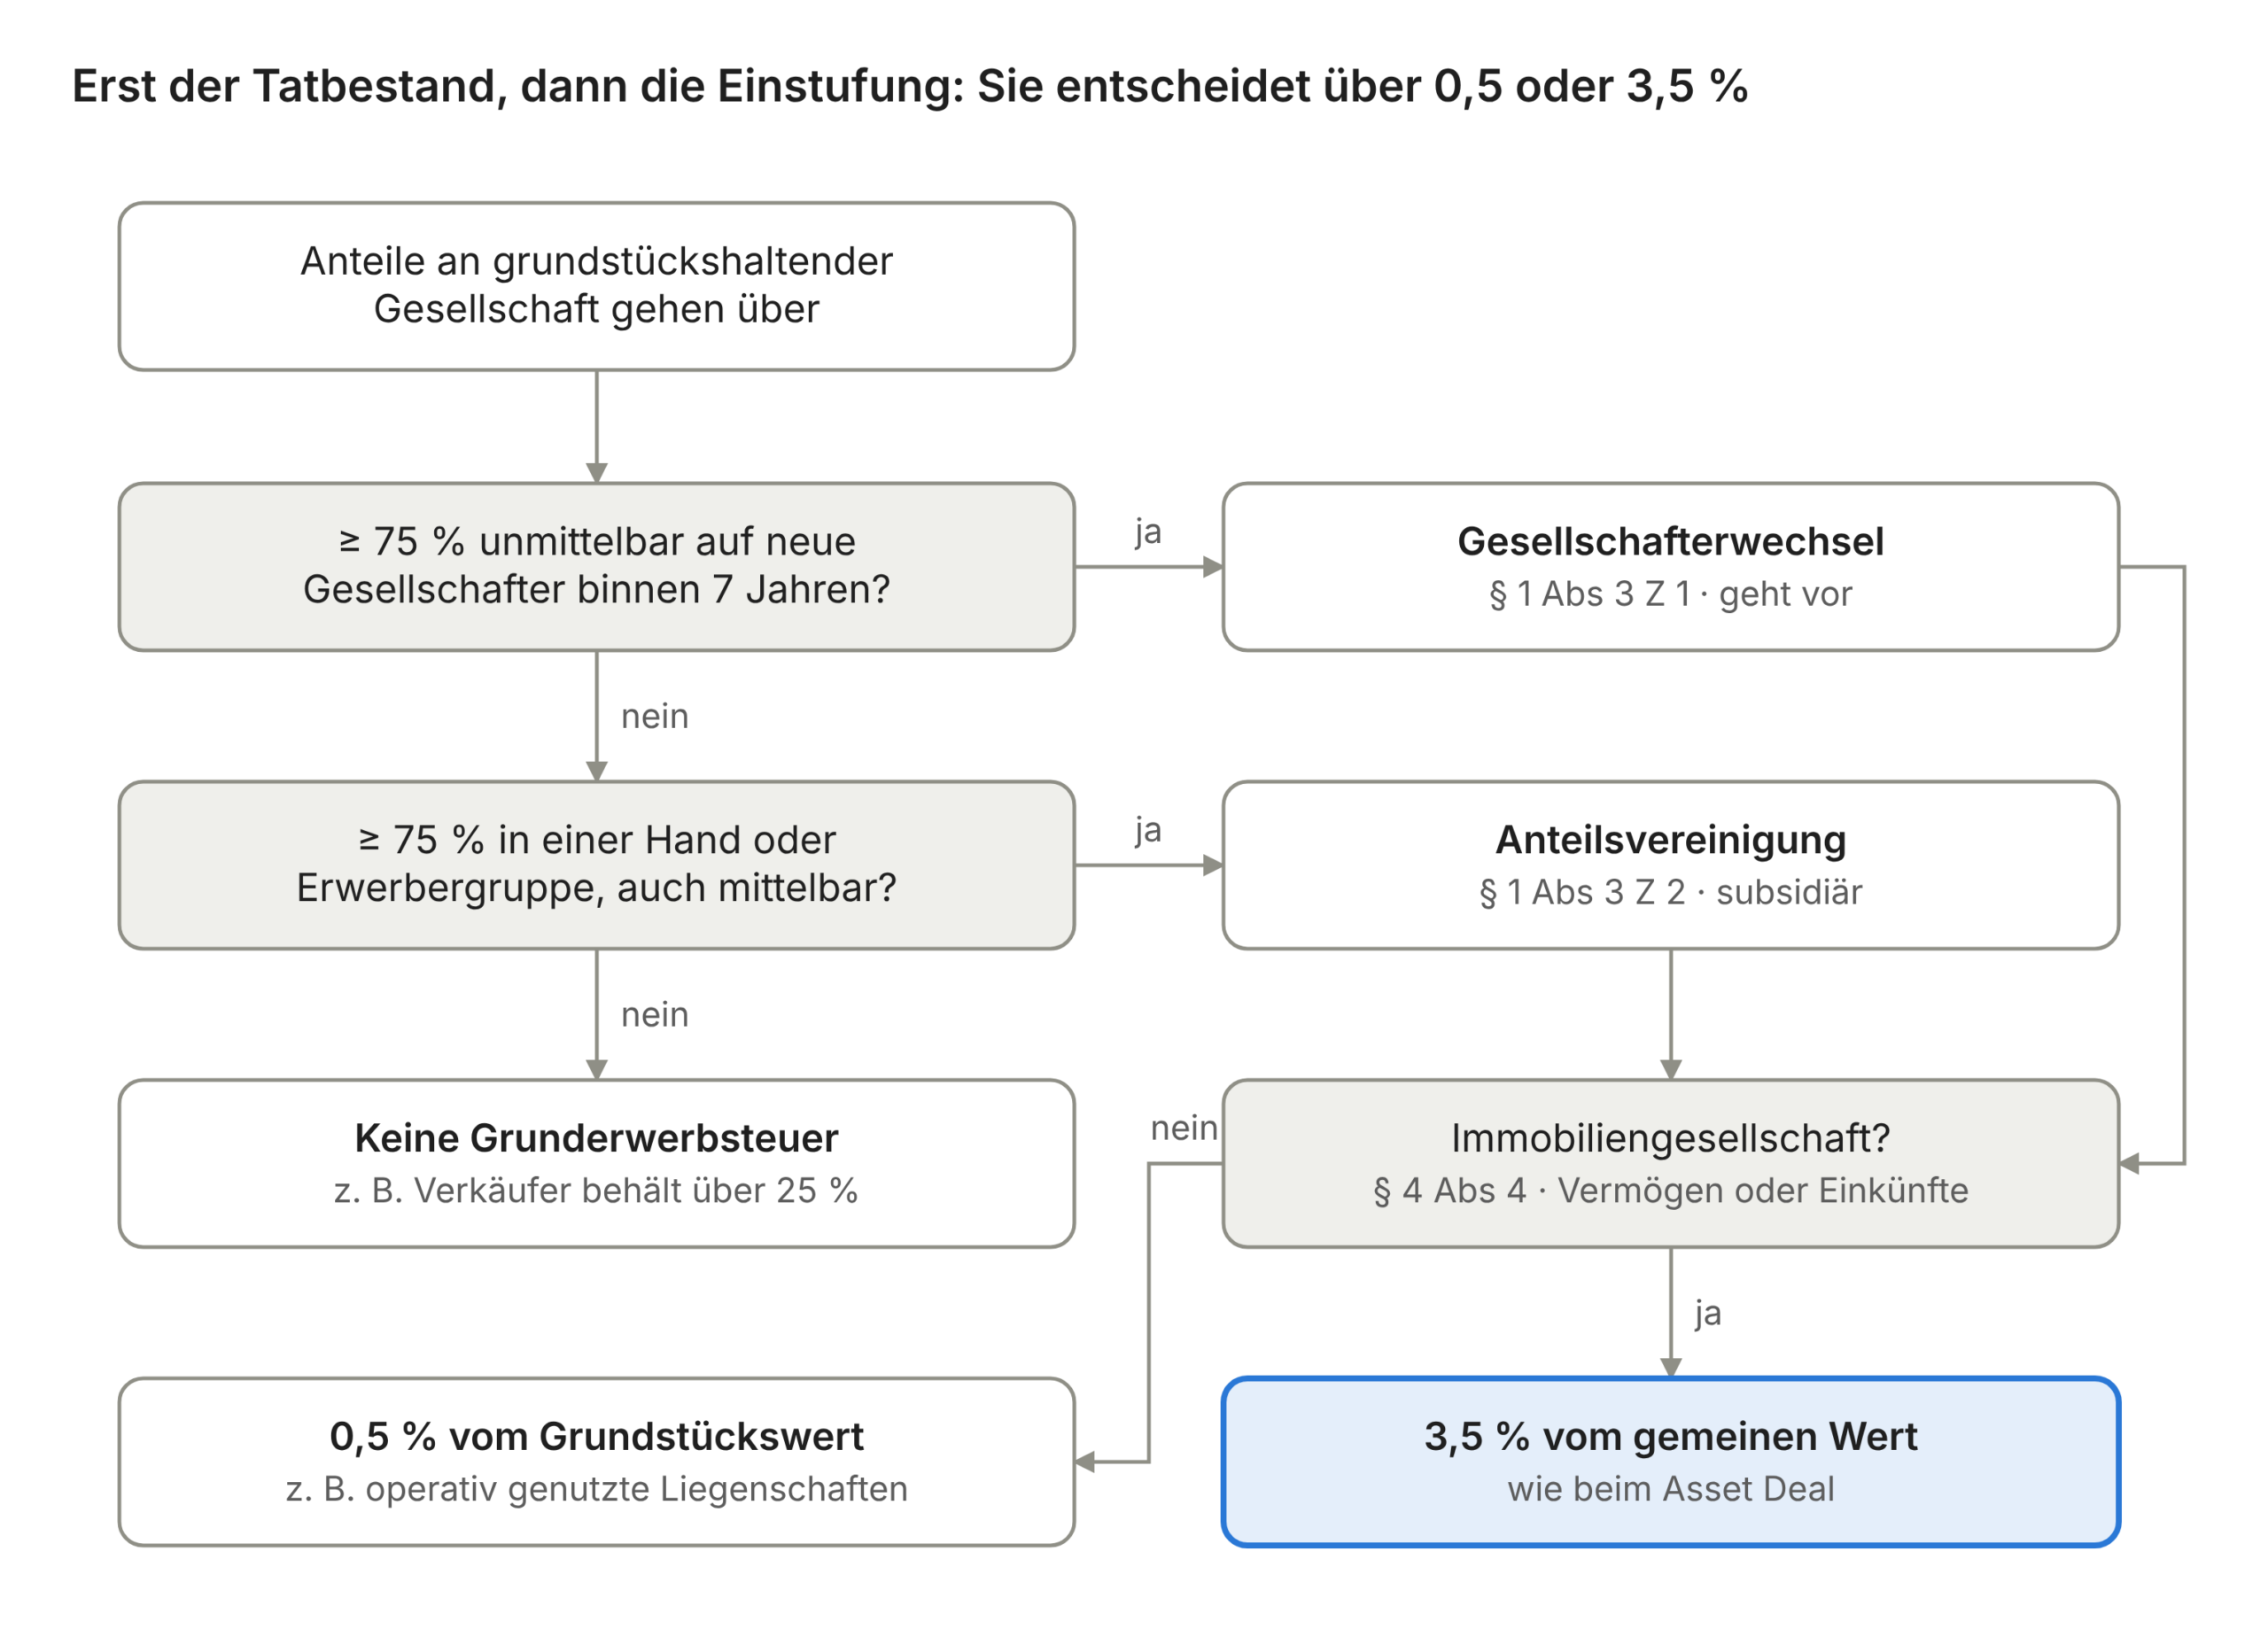
Das Gesetz kennt zwei Wege in die Steuerpflicht. Abbildung 1 zeigt, wie sie zusammenspielen.
Weg 1: Gesellschafterwechsel. Gehen binnen sieben Jahren mindestens 75 Prozent der Anteile auf neue Gesellschafter über, fällt Steuer an. Ob ein Käufer alles übernimmt oder mehrere voneinander unabhängige Käufer, spielt dabei keine Rolle. Bei Kapitalgesellschaften zählen erst Übergänge ab dem 1. Juli 2025.
Weg 2: Anteilsvereinigung. Greift Weg 1 nicht, kommt es darauf an, ob 75 Prozent in einer Hand landen. Gezählt werden auch mittelbare Beteiligungen, durchgerechnet über alle Ebenen. Als „eine Hand“ gilt auch eine Erwerbergruppe: Gesellschaften unter einheitlicher Leitung oder unter dem beherrschenden Einfluss einer Person (§ 1 Abs. 3 Z. 4). Treuhändig gehaltene Anteile zählen beim Treugeber. Stockt derselbe Erwerber später auf, wird nur noch die Differenz besteuert (§ 1 Abs. 5).
Die entscheidende Weiche ist die „Immobiliengesellschaft“. Liegt der Schwerpunkt der Gesellschaft im Verkaufen, Vermieten oder Verwalten von Grundstücken, steigt die Steuer auf 3,5 Prozent vom gemeinen Wert, also im Wesentlichen vom Verkehrswert. Sonst bleibt es bei 0,5 Prozent vom Grundstückswert. Eine Ausnahme gilt aber dann, wenn vor und nach dem Vorgang nur nahe Angehörige beteiligt sind (§ 26a Abs. 1 Z. 1 GGG).
Wer zahlt? Bei einem reinen Gesellschafterwechsel schuldet die Gesellschaft selbst die Steuer. Treffen beide Wege zusammen, schuldet seit 1. Jänner 2026 dahingegen der Erwerber (§ 9 Z. 3) die Steuer (Weg 1). Achtung Altbestand. Wer am 30. Juni 2025 bereits 75 Prozent hielt, löst mit jeder Veränderung seiner Beteiligung Steuer aus. Der Nachkauf eines Zwerganteils kostet daher jetzt Grunderwerbsteuer.
Wo es in der Praxis noch hakt
Höchstgerichtliche Rechtsprechung besteht zur Klärung der neuen Begriffe noch, weshalb die verfügbaren Informationen des BMF und die Lehre Orientierung geben. In der anwaltlichen Praxis sorgen derzeit vor allem fünf Fragestellungen für Gesprächsstoff und Rechtsunsicherheit.
Erstens: Wann ist eine Gesellschaft eine Immobiliengesellschaft? Das Beantworten dieser Frage ist nicht nur akademischer Neugier geschuldet, sondern auch eine echte Preisfrage. Allein der Steuersatz versiebenfacht sich im Fall einer Immobiliengesellschaft. Offen ist aber in diesem Zusammenhang etwa, ob „überwiegend“ nach Verkehrs- oder Buchwerten zu messen ist und ob Schulden abzuziehen sind. Schwierig sind auch Betreibermodelle. Ein selbstgeführtes Hotel ist eigenbetrieblich genutzt, ein verpachtetes nicht. Und weil das Verkaufen von Grundstücken nicht als betrieblicher Zweck gilt, können auch Bauträger erfasst sein.
Zweitens: Wie weit reicht die Erwerbergruppe? Grundsätzlich weiter, als viele auf den ersten Blick denken mögen. Das BMF nennt als Beispiel etwa drei Schwestergesellschaften, die je unter 75 Prozent liegen, gemeinsam aber 80 Prozent erwerben. Unklar ist, ob abgestimmt handelnde Familienmitglieder oder Fonds mit gemeinsamem Manager dazuzählen.
Drittens: Was passiert auf oberen Ebenen? Auch ein Anteilsverkauf weit oben in der Struktur, sogar im Ausland, kann Steuer in Österreich auslösen. Die Gesellschaft mit der Liegenschaft erfährt davon oft nichts. Anwälte und Notare, die bei der Übertragung mitwirken, sind aber selbst anzeigepflichtig (§ 10 Abs. 1).
Viertens: Warum ist die Steuer oft höher als gedacht? Bemessen wird nicht der Kaufpreis für die Anteile, sondern der Wert der Liegenschaft. Kredite der Gesellschaft werden nicht abgezogen. Ist das Objekt zu 70 Prozent fremdfinanziert, kann die Steuer mehr als zehn Prozent des Kaufpreises ausmachen.
Fünftens: Wann entsteht die Steuer? Grundsätzlich schon mit der Unterschrift, also beim Signing. Hängt der Vertrag an einer aufschiebenden Bedingung, etwa der Fusionskontrolle, erst mit deren Eintritt (§ 8 Abs. 2). Auf diesen Tag dürften auch Wert und Einstufung zu beziehen sein.
Neues aus Luxemburg: EuGH „Nova Iberomoldes“
Am 4. Juni 2026 judizierte der EuGH (C-837/24): Wird eine grundstückshaltende Gesellschaft gegen Gewährung neuer Anteile in eine Kapitalgesellschaft eingebracht, darf dafür keine Grunderwerbsteuer anfallen. Hintergrund ist die EU-Kapitalansammlungsrichtlinie (RL 2008/7/EG). Der Fall betraf zwar Portugal, dessen Regelung ähnelt jedoch der österreichischen.
Das BMF reagierte in der Folge rasch. Umstrukturierungen bei AG, GmbH oder SE gegen Gewährung von Anteilen sind danach steuerfrei – auch außerhalb des Umgründungssteuergesetzes. Steuerpflichtig bleiben aber der Kauf von Anteilen gegen Geld und die Einbringung des Grundstücks selbst.
Ein Praxistipp dazu: In künftigen Fällen eine Null-Erklärung abgeben und den Sachverhalt vollständig offenlegen. Wurde die Steuer schon selbst berechnet, kann binnen eines Jahres ein Bescheid nach § 201 BAO beantragt werden.
Was sich wirklich noch rechnet
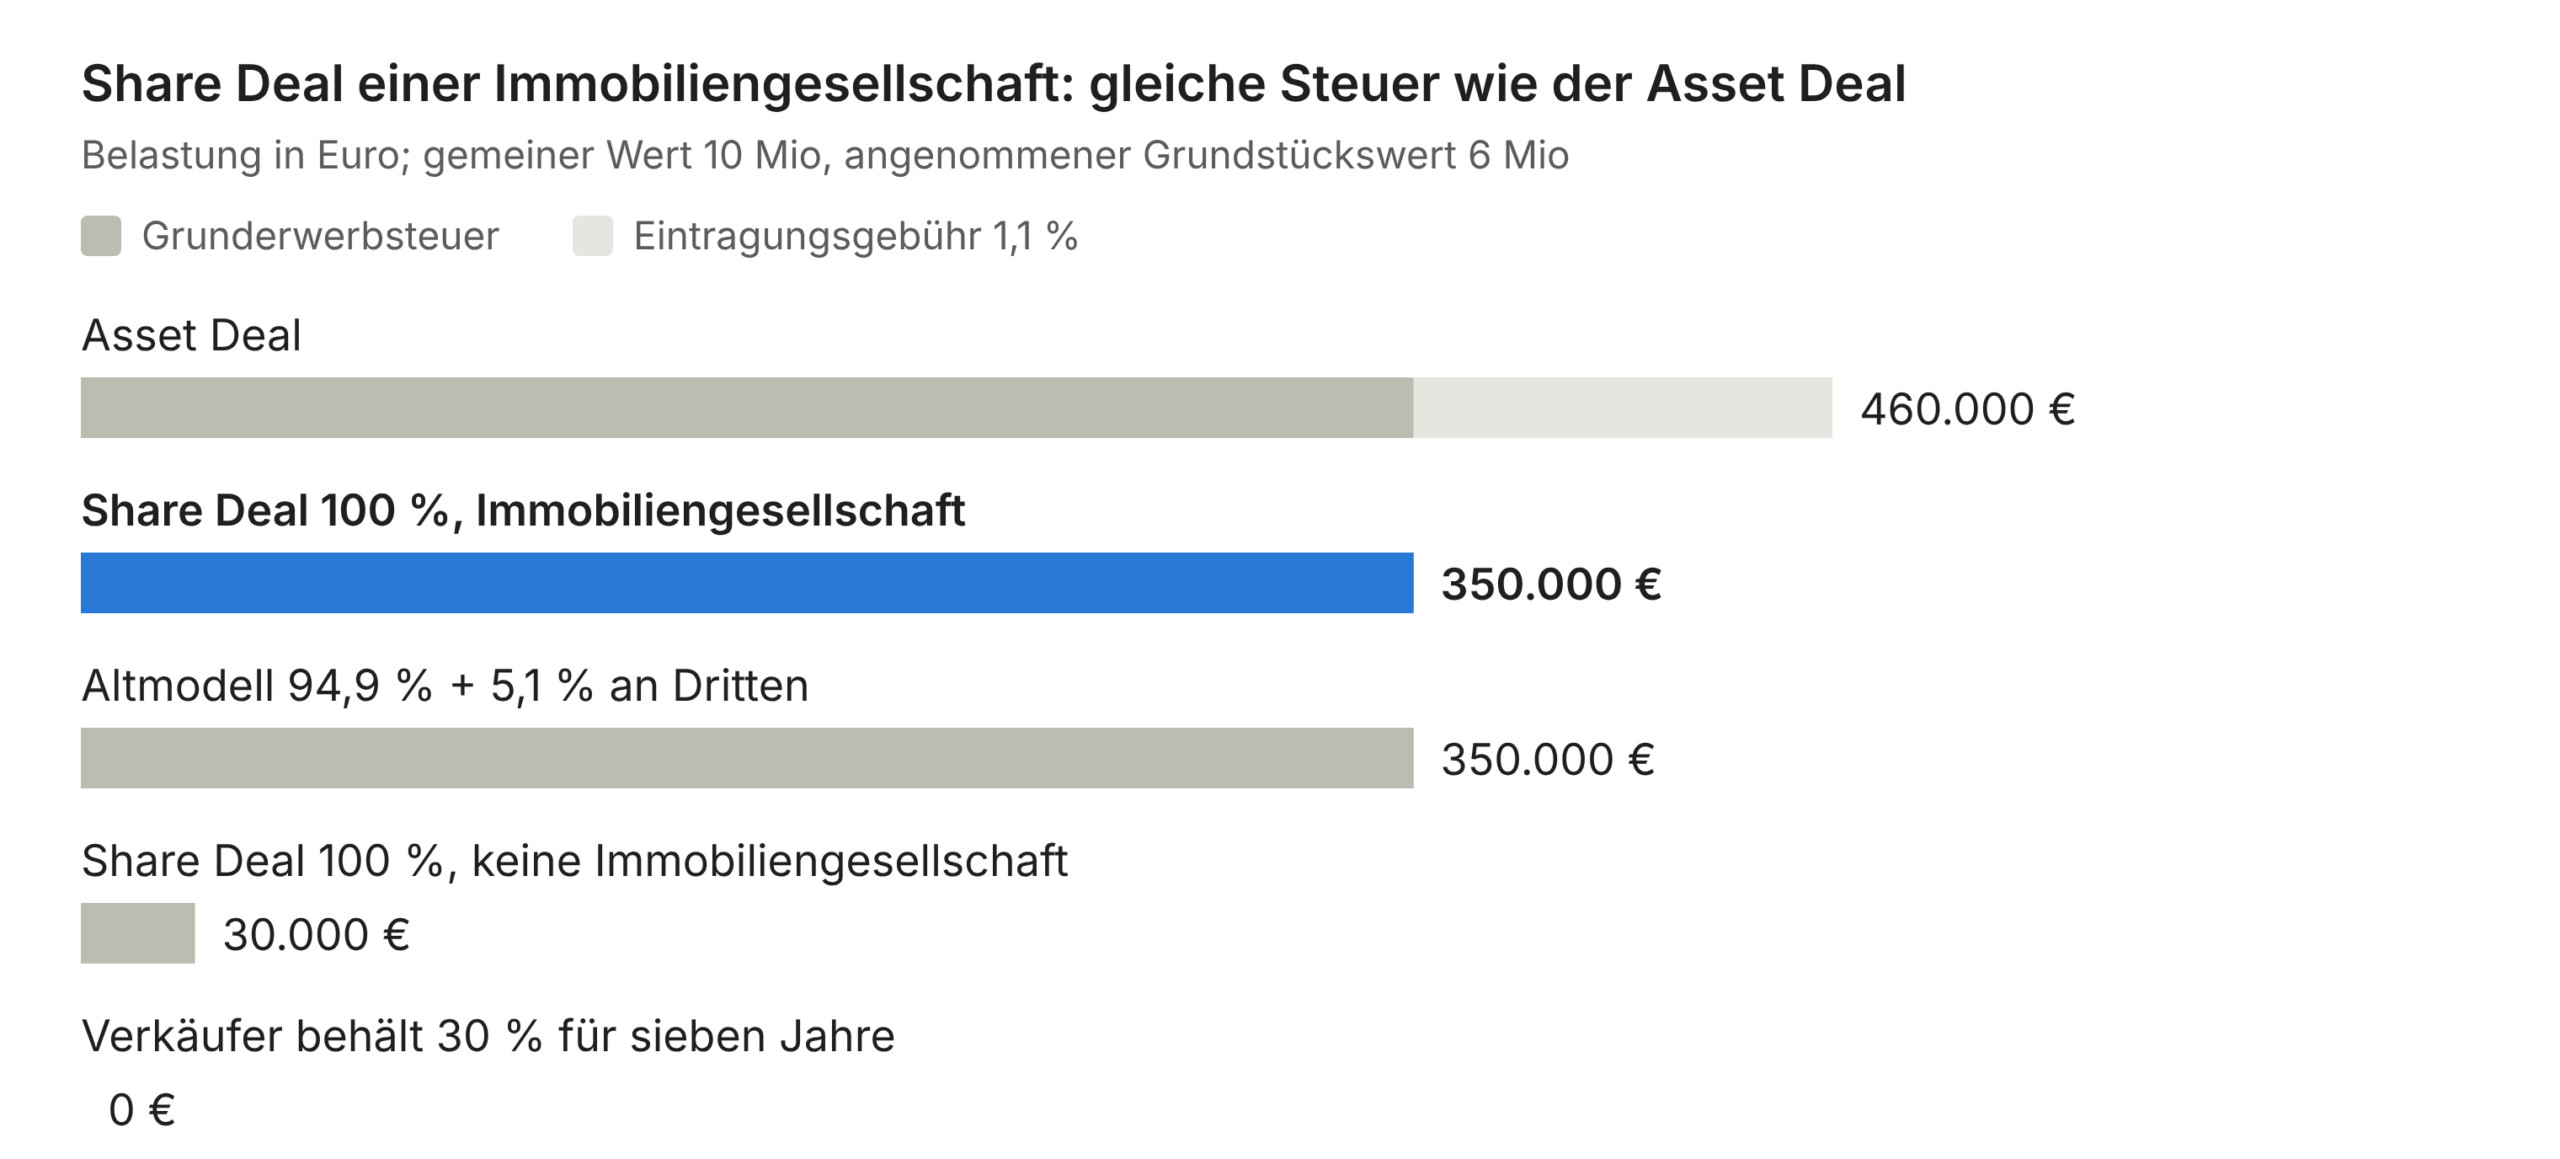
Abbildung 2 zeigt, dass bei einer Immobiliengesellschaft der Share Deal heute dieselbe Grunderwerbsteuer wie beim direkten Immobilienkauf kostet. Der Zwerganteil hilft nicht mehr, weil auch der neue Minderheitsgesellschafter beim Gesellschafterwechsel mitzählt.
Einsparungen gibt es danach nur noch in drei Fällen. Nämlich erstens bei einer echten Partnerschaft. Hier behält der Verkäufer mehr als 25 Prozent; und zwar sieben Jahren lang. Zweitens wenn es sich nicht um eine Immobiliengesellschaft handelt. Bei operativ genutzten Liegenschaften bleibt es bei 0,5 Prozent vom Grundstückswert. Und schließlich drittens bei der Eintragungsgebühr. Sie entfällt beim Share Deal immer, weil sich im Grundbuch nichts ändert. Dafür übernimmt der Käufer alle Altrisiken der Gesellschaft.
Was in den Vertrag gehört
Die Grunderwerbsteuer wurde vom Kostenpunkt zum Preisfaktor. Sechs Punkte sollten Käufer und Verkäufer daher regeln:
- Prüfung: Wer war in den letzten sieben Jahren auf allen Ebenen beteiligt? Gibt es Treuhand- oder Syndikatsverträge?
- Garantien: keine steuerauslösenden Anteilsbewegungen, keine Erwerbergruppe mit dem Käufer, richtige Angaben zu Nutzung und Erträgen.
- Freistellung: Wer trägt die Steuer wirtschaftlich – unabhängig davon, wer sie schuldet? Die Verjährung sollte der Steuerverjährung folgen.
- Kaufpreis: Es ist klar zu regeln, ob die von der Gesellschaft geschuldete Steuer den Kaufpreis mindert.
- Spätere Abtretungen: Weil der Gesellschafterwechsel sieben Jahre nachwirkt, braucht es Zustimmungs- und Informationspflichten im Syndikatsvertrag.
- Abwicklung: Wer zeigt an? Ab 1. Jänner 2027 gelten neue Verfahrensregeln (BGBl II 2026/75). Scheitert der Deal, wird die Steuer bei Rückabwicklung binnen drei Jahren auf Antrag nicht festgesetzt (§ 17).
Formulierungsvorschlag (Auszug): „Der Verkäufer stellt Käufer und Gesellschaft von sämtlichen Grunderwerbsteuern frei, die durch Rechtsvorgänge vor dem Closing ausgelöst wurden. Die durch diesen Anteilserwerb entstehende Grunderwerbsteuer trägt der Käufer, unabhängig davon, wer ex lege Steuerschuldner ist.“
Fazit
Wer eine Immobiliengesellschaft zur Gänze übernimmt, zahlt heute im Wesentlichen dieselbe Steuer wie beim direkten Immobilienkauf. Der Preis dafür ist ein kompliziertes Gesetz mit offenen Begriffen. Die Grunderwerbsteuer gehört deshalb an den Anfang jeder Transaktion und nicht ans Ende der Vertragserrichtung. ■
Über den Autor
Johannes Samaan ist Rechtsanwalt mit Schwerpunkt Immobilienrecht und Gründer der Kanzlei Samaan.Legal (www.samaan.legal) mit Standorten in Wien und Baden. Er berät bei Liegenschaftstransaktionen, Share Deals sowie der Gestaltung von Immobilienverträgen. Darüber hinaus ist er Vortragender bei der ARS Akademie und Fachbuchautor im Linde Verlag.